
Seguro de Auto Comercial
tarifas bajas
Auto Comercial
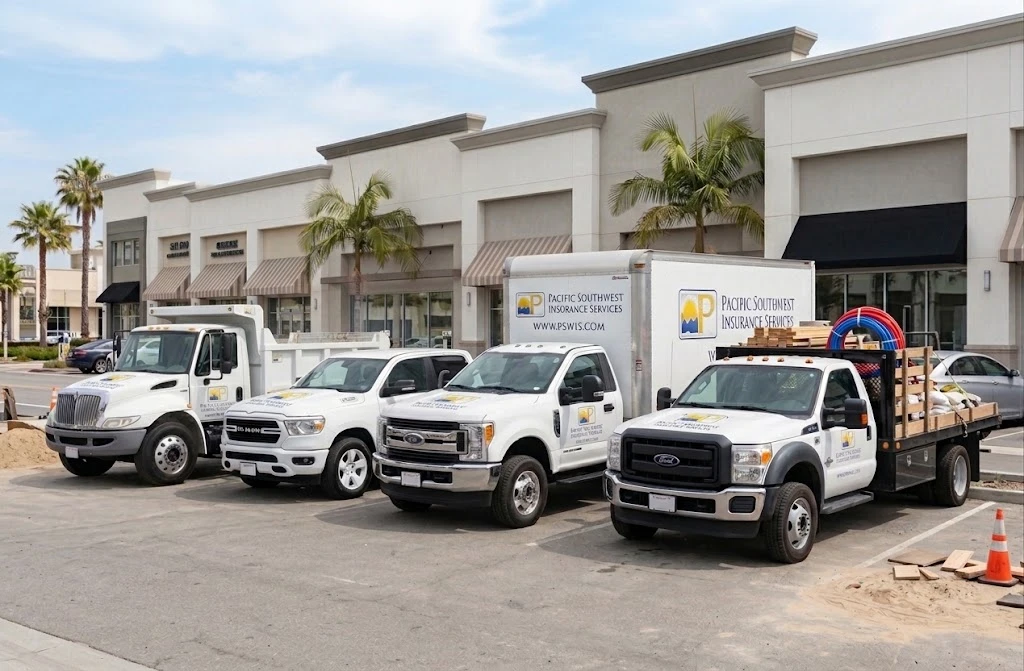
Desde el contratista con una sencilla camioneta pickup hasta empresas de transporte de larga distancia. ¡Podemos ayudarle! Los negocios nuevos son bienvenidos.
También ofrecemos responsabilidad civil general, carga y otras coberturas para cumplir con los requisitos de sus contratos.
- Desde un vehículo hasta flotillas de más de 10 vehículos
- Contratistas
- Negocios nuevos / Difíciles de colocar
- Responsabilidad civil general, carga y más
Vehículos que Aseguramos
Elija su tipo de vehículo para conocer las opciones de cobertura.
Coberturas de Auto Comercial Explicadas
Una póliza de auto comercial se compone de coberturas separadas. Algunas son obligatorias por ley o por sus contratos, y otras son protección opcional para sus vehículos y su negocio. Aquí le explicamos, en palabras sencillas, qué hace cada una.
Responsabilidad Civil: Protección Cuando Usted Causa un Accidente
Responsabilidad Civil por Lesiones Corporales
Paga las lesiones de otras personas cuando usted o su conductor tiene la culpa, incluidos gastos médicos, salarios perdidos y la defensa legal si lo demandan.
Responsabilidad Civil por Daños a la Propiedad
Paga los daños que su vehículo cause a la propiedad de otra persona, como otro auto, un edificio, una cerca o un portón en un lugar de trabajo.
Límite Único Combinado (CSL)
Muchas pólizas comerciales usan un solo límite, como $1,000,000, que cubre juntas las lesiones corporales y los daños a la propiedad por accidente. Muchos contratistas generales, administradores de propiedades y clientes exigen un límite de $1 millón antes de que usted pueda trabajar para ellos.
Conductor Sin Seguro / Con Seguro Insuficiente
Lo protege a usted y a sus conductores cuando el conductor culpable no tiene seguro o no tiene suficiente seguro para pagar sus lesiones. En California, la cobertura de daños a la propiedad por conductor sin seguro también puede ayudar con los daños a su vehículo.
Pagos Médicos
Paga los gastos médicos del conductor y los pasajeros de su vehículo después de un accidente, sin importar quién tuvo la culpa.
Responsabilidad Civil por Autos Rentados y No Propios
Autos rentados (hired auto) cubre la responsabilidad civil cuando usted renta o pide prestado un vehículo para su negocio. Autos no propios (non-owned auto) cubre a su negocio cuando los empleados usan sus propios autos para el trabajo, como recoger materiales o ir al banco.
Daños Físicos: Protección para Sus Vehículos
Colisión
Paga la reparación o el reemplazo de su vehículo después de un choque con otro vehículo o un objeto, o después de una volcadura, sin importar quién tuvo la culpa. Usted paga el deducible.
Cobertura Amplia (Comprehensive)
Cubre daños que no son por colisión: robo, vandalismo, incendio, vidrios rotos, caída de objetos, tormentas, inundación y choque con un animal.
Reembolso de Renta de Auto
Ayuda a pagar un vehículo rentado mientras el suyo se repara después de una pérdida cubierta, para que su negocio siga en marcha.
Servicio de Grúa y Mano de Obra
Paga el servicio de grúa y la asistencia en el camino en el lugar cuando un vehículo cubierto se descompone.
Cobertura Gap de Préstamo / Arrendamiento
Si su vehículo financiado o arrendado es pérdida total, esta cobertura paga la diferencia entre lo que vale el vehículo y lo que usted todavía debe.
Piezas y Equipo Personalizados
Cubre mejoras instaladas de forma permanente, como portaescaleras, rampas elevadoras (lift gates), cajas de herramientas, estantes, rotulados (wraps) y carrocerías de trabajo adaptadas, que la cobertura estándar de daños físicos tal vez no cubra por completo.
Coberturas para Transporte y Especializadas
Carga de Camión (Motor Truck Cargo)
Cubre la mercancía que usted transporta para sus clientes si se daña o es robada mientras está en su camión, incluida la carga y descarga cuando su póliza lo incluye.
Intercambio de Remolques / Remolque No Propio
Cubre los daños físicos a remolques que no son suyos pero que usted jala bajo un acuerdo por escrito o para su negocio.
Registros Estatales y Federales
Podemos registrar la prueba de seguro requerida para operaciones de transporte, como el Motor Carrier Permit (MCP) de California, los registros federales DOT/BMC-91X y el endoso MCS-90.
Empleados como Asegurados y Manejo de Otros Autos (Drive Other Car)
Extiende la cobertura a los empleados y, cuando se agrega, a los dueños o empleados que manejan vehículos que no están incluidos en la póliza.
Asegurado Adicional, Renuncia de Subrogación y Cláusula de Seguro Primario
Endosos contractuales que muchos contratistas generales, propietarios y clientes exigen antes de que usted pueda empezar un trabajo. Emitimos certificados rápidamente.
Símbolos de Autos Cubiertos
Su póliza usa "símbolos" numerados para indicar qué vehículos están cubiertos: por ejemplo, cualquier auto, solo autos propios, solo autos incluidos en la lista, autos rentados o autos no propios. Nos aseguramos de que sus símbolos correspondan a la forma en que usted realmente usa sus vehículos.
Lo que una Póliza de Auto Comercial Normalmente No Cubre
- Herramientas y equipo que no están instalados de forma permanente. Estos se cubren con una póliza separada de herramientas y equipo (inland marine).
- Lesiones de sus propios empleados mientras trabajan. Estas corresponden a la compensación al trabajador.
- Propiedad de clientes que usted transporta, a menos que agregue la cobertura de carga de camión (motor truck cargo).
- Uso comercial de una póliza de auto personal. Las pólizas personales con frecuencia excluyen el uso comercial; por eso los vehículos de trabajo necesitan una póliza comercial.
¿No está seguro de qué coberturas necesita? Llame al (818) 701-1033 y un agente revisará sus vehículos, conductores y contratos, y luego buscará opciones con varias compañías de seguros por usted. La disponibilidad y los términos de la cobertura dependen de la compañía de seguros y de su póliza.